FP2級技能士のハルオです。
昨今、メディアなどで「106万円の壁」という言葉を耳にしていたと思いますが、これは何を意味するかご存知でしょうか?
社会保険や税金ではいろいろな壁が出てくるので、何だか訳が分からず、なんとなく聞いている方もいるかもしれません。
2026年10月に106万円の壁が撤廃されましたが、これは皆さんの生活と密接に関係している内容です。
特に、扶養に入っているパートなどの短時間労働者にとっては重要な制度改正です。まだ知らないという方は、ぜひ確認してみてください。
この記事では、106万円の壁の撤廃で何が変わったのかをわかりやすく解説していきます。
1. 106万円の壁
106万円の壁とは、パートなどの一部の短時間労働者が社会保険に加入する条件の一つである、月額賃金8.8万円以上という要件を年収に換算した、おおよその金額です。
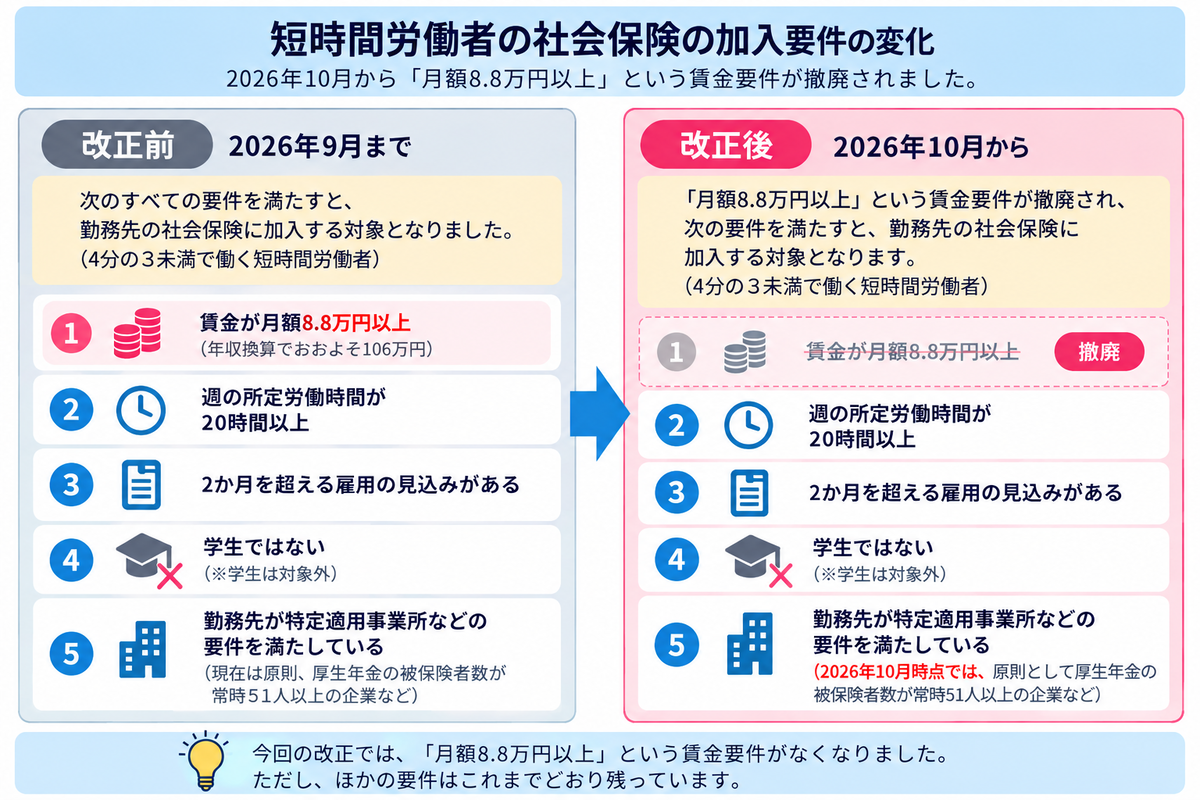
この月額8.8万円という賃金要件が、2026年10月から撤廃されました。
では、具体的に何が変わったのでしょうか?
2. 2026年10月から何が変わった?
社会保険の加入対象になるかどうかは、働く時間や勤務先の条件などによって決まります。
まず、正社員の所定労働時間と所定労働日数の両方が4分の3以上の場合、原則として勤務先の社会保険への加入対象となります。
一方、4分の3未満で働く短時間労働者については、別の加入要件があります。
改正前は、短時間労働者が勤務先の社会保険に加入するために、次の要件を満たす必要がありました。
-
賃金が月額8.8万円以上
-
週の所定労働時間が20時間以上
-
2か月を超える雇用の見込みがある
-
学生ではない
-
勤務先が企業規模などの要件を満たしている
2026年10月からは、月額8.8万円以上という賃金要件が撤廃されました。
そのため、改正後は次の要件を確認することになります。
-
週の所定労働時間が20時間以上
-
2か月を超える雇用の見込みがある
-
学生ではない
-
勤務先が企業規模などの要件を満たしている
このように、今回の改正では月額8.8万円という賃金要件がなくなりました。ただし、ほかの加入要件がなくなったわけではありません。
また、短時間労働者が社会保険に加入するかどうかは、働く人の条件だけでなく、勤務先の企業規模も関係します。
※この記事でいう「社会保険」とは、健康保険と厚生年金保険を指します。
3. 社会保険の適用範囲は広がる
短時間労働者が勤務先の社会保険に加入するには、働く人の条件だけでなく、勤務先の企業規模も関係します。
2026年10月時点では、原則として厚生年金保険の被保険者数が常時51人以上いる企業などが対象です。こうした企業を「特定適用事業所」といいます。
特定適用事業所の適用範囲は今後も段階的に広がります。2027年10月からは、原則として被保険者数が常時36人以上の企業なども対象となります。その後も対象となる企業の規模は段階的に縮小され、最終的には企業規模の要件がなくなる予定です。
4. 短時間労働者への影響
今回の改正によって、これまで配偶者などの扶養に入って社会保険料を負担していなかった人も、勤務先の社会保険に加入し、保険料を負担するケースが増えると考えられます。
その結果、手取りが減ってしまう方もいるかもしれません。
一方で、自分で健康保険や厚生年金に加入すると、傷病手当金や出産手当金などの保障を受けられるようになったり、将来受け取れる年金額が増えたりします。
健康保険と厚生年金については、こちらの記事でも解説しています。

健康保険→【会社の健康保険とは?会社員向けにわかりやすく解説】
厚生年金→【年金は老後だけのもの?知っておきたい制度の仕組みと保険料の意味】
5. 制度改正は損?それとも得?
ここまで読んで、社会保険に加入すると手取りが減るのに、なぜ加入する必要があるのだろうと思った方もいるかもしれません。
確かに、今の手取り額を重視するなら、社会保険料の負担は気になるところです。
しかし、社会保険は保険料を払うだけの制度ではありません。
病気やケガで働けなくなったときの保障があったり、将来受け取る年金額が増えたりするなど、いざというときや老後の生活を支える役割もあります。
また、今の収入や家庭の状況、将来の働き方によっても、社会保険に加入することの意味は変わります。
大切なのは、目先の手取り額だけで損得を判断しないことです。
今の生活を優先して働く時間を調整するのか、それとも社会保険に加入して保障を手厚くするのか。どちらが正しいというわけではありません。
自分や家族にとって何を優先したいのかを考えながら、働き方を選ぶことが大切だと思います。
6. 130万円の壁
社会保険に加入するかどうかを考えるうえで、もう一つ知っておきたいのが「130万円の壁」です。
社会保険の扶養に入るためには、原則として年間収入130万円未満という要件があります。ただし、収入以外にも扶養に入るための条件があります。
106万円の壁とは別の基準なので、違いを確認しておきましょう。
ポイントは、年収130万円未満なら必ず扶養に入れるわけではないということです。
仮に年収が130万円未満であっても、勤務先の社会保険の加入要件を満たしていれば、扶養には入れず、自分で勤務先の社会保険に加入することになります。
社会保険の加入要件には、正社員の所定労働時間と所定労働日数の両方が4分の3以上であることや、4分の3未満で働く短時間労働者が週20時間以上などの条件を満たすことがあります。
また、2026年10月からは、短時間労働者が勤務先の社会保険に加入する条件の一つだった月額8.8万円以上という賃金要件が撤廃されました。
そのため、これまで年収106万円を目安に働く時間を調整していた方も、今後は週20時間以上働いているかなど、勤務先の社会保険の加入要件を確認することが重要になります。

それぞれの制度が関係しているため、自分が社会保険に加入するのか、扶養に入れるのかを判断するのは、少し複雑に感じるかもしれません。
まとめに目安となるフロー図を載せているので、そちらも併せて確認してみてください。
7. まとめ
今回は、2026年10月からの社会保険の制度改正について解説しました。
今回の改正で、短時間労働者が社会保険に加入する条件の一つだった月額8.8万円以上という賃金要件が撤廃されました。
社会保険への加入を考えるうえでは「週20時間」という基準が重要です。一方、配偶者などの社会保険の扶養に入れるかどうかを考えるうえでは、「年収130万円」という基準も重要になります。
ただし、どちらも、その基準だけで加入や扶養の可否が決まるわけではありません。
自分が社会保険に加入するか確認したい方へ
自分が社会保険に加入する必要があるのか、配偶者などの扶養に入れるのか、次のフロー図を参考に確認してみてください。

図はあくまで目安です。実際の加入条件や扶養の認定については、勤務先や配偶者などが加入する健康保険に確認すると安心です。
また、これは私個人の考えですが、扶養などをあまり深く考えすぎず、自分の仕事に対するモチベーションに合わせて働いてもいいと思います。
扶養のことを考えるあまり、仕事への意欲がなくなってしまっては元も子もありません。
扶養も社会保険も、あくまで制度の一環と割り切って、自分に合った働き方を考えることが大切なのかもしれません。
扶養に入れるかどうかを考えるうえでは、そもそも社会保険の扶養がどのような制度なのかを知っておくことも大切です。
社会保険の扶養の仕組みや、関係する保険について詳しく知りたい方は、こちらの記事も参考にしてみてください。
→【社会保険の扶養とは?保険の種類などの違いを加入者目線で解説】
私のブログでは社会保険や税金の制度をわかりやすく解説しています。
こういった制度は身近ではありますが複雑で難しいと思うので、少しでも参考にしてもらえればと思います。
その他の記事についてはこちら
制度についての疑問や資産運用などの相談はこちらへどうぞ。→無料相談
